Viele Niederländer träumen von einem Leben unter der spanischen Sonne – sei es ein Zweitwohnsitz, ein Ferienhaus oder die dauerhafte Auswanderung. Doch wie finanziert man so ein Traumhaus? Das ist komplizierter, als man denkt. In diesem Artikel erklären wir Ihnen anschaulich, wie eine Hypothek in Spanien oder den Niederlanden funktioniert, welche Bedingungen gelten und ob eine Finanzierung in den Niederlanden die bessere Wahl sein könnte. So sind Sie bestens für Ihr Abenteuer in Spanien gerüstet.
Eine Hypothek in Spanien aufnehmen: Wie funktioniert das?
Spanische Banken vergeben auch Hypotheken an Ausländer, darunter auch Niederländer. Das ist eine gute Nachricht, aber es ist wichtig zu wissen, dass die Regeln etwas anders sind als in den Niederlanden.
Das müssen Sie wissen:
- Maximaler Hypothekenbetrag für NichtansässigeSie können maximal 70 % der niedrigster Wert Das Haus wird beliehen (also entweder der Kaufpreis oder der Schätzwert – je nachdem, welcher Wert niedriger ist).
- Eigenmittel erforderlichSie müssen mindestens 30 % des Immobilienwerts selbst aufbringen, zuzüglich 13–15 % für Käuferkosten (wie Steuern, Notargebühren und Anwaltskosten).
- Einkommen nachweisenSpanische Banken verlangen einen eindeutigen Nachweis über ein regelmäßiges Einkommen, beispielsweise Gehaltsabrechnungen oder Rentenbescheide.
- DauerDie maximale Laufzeit beträgt in der Regel 25 Jahre, und die Hypothek muss vor Ihrem 75. Geburtstag vollständig zurückgezahlt sein.
- Monatliche Ausgaben unter KontrolleIhre gesamten Wohnkosten (einschließlich etwaiger Hypotheken oder Kredite in den Niederlanden) dürfen 35 % Ihres Nettoeinkommens nicht übersteigen.
Bitte beachten Sie : Das Eigenkapital Ihres niederländischen Hauses oder zukünftige Mieteinnahmen werden oft nicht oder nur in begrenztem Umfang berücksichtigt.
Eine niederländische Hypothek für ein Haus in Spanien: Ist das möglich?
Ja, unter bestimmten Voraussetzungen können Sie auch in den Niederlanden einen Kredit aufnehmen, um eine Immobilie in Spanien zu erwerben. Dies bietet Vorteile wie ein vertrautes Umfeld, Beratung in Ihrer Muttersprache und klare Regelungen.
Welche Möglichkeiten gibt es?
- Zusätzliches Darlehen über Ihre bestehende Hypothek
Manche Kreditgeber ermöglichen es Ihnen, für Konsumzwecke, wie beispielsweise ein Ferienhaus, einen zusätzlichen Kredit aufzunehmen. Bitte beachten Sie: Dieser Betrag ist oft begrenzt, und die Zinsen sind nicht steuerlich absetzbar. - Umkehrhypothek / Immobilienverrentung für Senioren
Für Menschen mit hohem Eigenkapital, aber niedrigem Einkommen kann eine Immobilienverrentung eine Lösung bieten. Bei dieser Art von Hypothek müssen Sie keine monatlichen Raten zahlen; die Zinsen werden der Gesamtschuld hinzugerechnet. - Vorbereitung ist alles
Lassen Sie sich im Vorfeld gut über Ihre Kreditwürdigkeit beraten. Unsere Hypothekenpartner helfen Ihnen, Einblick in Folgendes zu gewinnen:- Der Eigenkapitalanteil an Ihrem derzeitigen Eigenheim (möglicherweise mit einer aktuellen Bewertung)
- Ihre Renten- oder Einkommenssituation
- Bestehende Schulden oder Verbindlichkeiten
Spanische oder niederländische Hypothek: Welche passt am besten zu Ihnen?
Beide Optionen – eine Hypothek in Spanien oder den Niederlanden – haben ihre Vor- und Nachteile. Spanische Hypotheken bieten oft niedrigere Zinsen, haben aber strengere Bedingungen für Ausländer. Niederländische Finanzierungen ermöglichen mehr Kontrolle, bieten aber auch Einschränkungen hinsichtlich der Kredithöhe und der Steuervorteile.
Gemeinsam zu Ihrem Traumhaus in Spanien
Für welchen Weg Sie sich auch entscheiden – bei Tomas & Fem Casas sind Sie nicht allein. Wir arbeiten mit erfahrenen Finanzierungsberatern in den Niederlanden und Spanien zusammen. So gewährleisten wir einen reibungslosen Ablauf, einen fairen Vergleich und eine auf Ihre Situation zugeschnittene Beratung.
Hätten Sie gerne ein unverbindliches Beratungsgespräch über Ihre Möglichkeiten? Unsere Spezialisten stehen Ihnen gerne zur Verfügung.
Einige Unterschiede zwischen Hypotheken in Spanien und den Niederlanden
1. Hypothek mit fester Laufzeit: jeden Monat der gleiche Betrag.
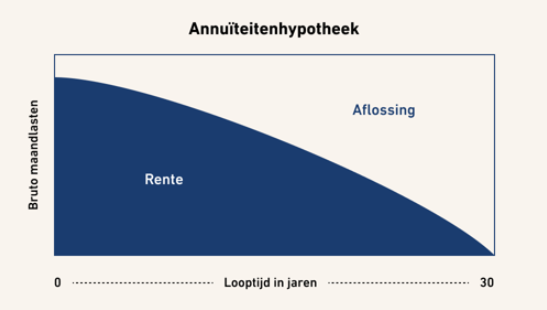
Bei einer Hypothek mit fester Laufzeit zahlen Sie jeden Monat denselben Betrag an Ihre Bank. Dieser Betrag setzt sich wie folgt zusammen:
- Auseinander Zinssatz
- Auseinander Rückzahlung
Anfangs zahlen Sie hauptsächlich Zinsen und nur wenig Tilgung. Mit der Zeit ändert sich das: Sie zahlen immer mehr Tilgung und immer weniger Zinsen.
Vorteile:
- Die monatlichen Zahlungen sind planbar (gut für Ihr Budget).
- Sie zahlen schrittweise ab: Am Ende sind Ihre Schulden vollständig getilgt.
In Spanien?
Die Annuitätenhypothek ist die in Spanien am häufigsten genutzte Hypothekenform. Banken schätzen es, dass Sie jeden Monat einen festen Betrag zahlen und Ihre Schulden dadurch stetig sinken.
-
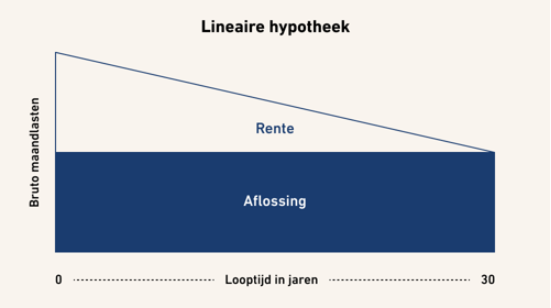
2. Lineare Hypothek: schnellere Rückzahlung, sinkende monatliche Raten
Bei einer linearen Hypothek zahlen Sie jeden Monat den gleichen Betrag ab . Die Zinsen werden auf die verbleibende Schuld berechnet – diese sinkt also stetig.
Daher zahlen Sie anfangs monatlich viel , danach sinken Ihre monatlichen Kosten jedoch jedes Jahr.
Vorteile:
- Sie zahlen insgesamt weniger Zinsen.
- Sie zahlen schneller ab
Nachteil:
- Anfangs können die monatlichen Kosten hoch sein.
In Spanien?
Weniger verbreitet, aber einige spanische Banken bieten es an, insbesondere für kürzere Laufzeiten.
-
3. Zinszahlungsdarlehen: Nur Zinsen, keine Tilgung des Kapitals
Bei einem endfälligen Darlehen zahlen Sie lediglich Zinsen . Während der Laufzeit müssen Sie das Darlehen nicht zurückzahlen . Erst am Ende der Laufzeit (oder beim Verkauf der Immobilie) ist der gesamte Betrag in einer Summe zurückzuzahlen.
Vorteile:
- Geringe monatliche Kosten
Nachteile:
- Sie bauen kein Vermögen auf.
- Sie zahlen weiterhin Zinsen für die gesamte Laufzeit.
- Sie benötigen einen Rückzahlungsplan für das Ende.
In Spanien?
Sehr ungewöhnlich. Spanische Banken verlangen in der Regel, dass man den Kredit vor dem 75. Lebensjahr vollständig zurückzahlt. Zinszahlungsdarlehen sind selten und in der Regel nicht für Ausländer erhältlich.
-
Welche Form passt zu Ihnen?
Das hängt von Ihren Vorlieben ab:
| Hypothekenart | Am besten geeignet für wen? | Monatliche Zahlungen | Gesamtzinskosten |
|---|---|---|---|
| Annuïteit | Für alle, die feste Ausgaben bevorzugen und schrittweise abzahlen möchten. | Unverändert | Durchschnitt |
| Linear | Für diejenigen, die schnell abzahlen möchten und hohe Anfangskosten verkraften können. | Fallen | Lagerbier |
| Zinszahlung | Für alle, die niedrige monatliche Raten wünschen (aber am Ende den vollen Betrag zurückzahlen können) | Neben | Hoch |
-
Beispiel: Hypothek mit fester Laufzeit in Spanien für eine Immobilie im Wert von 200.000 €
- Sie leihen sich 70%: das sind 140.000 €.
- Sie wählen eine Laufzeit von 25 Jahren und einen Zinssatz von 3%.
- Ihre monatliche Zahlung beträgt dann ungefähr €665
- Anfangs sind das ungefähr 350 € Zinsen + 315 € Rückzahlung.
- Nach 10 Jahren sind das ungefähr 225 € Zinsen plus 440 € Tilgung des Kapitals.
Dies zeigt, dass Sie bei einer Annuitätenhypothek den Kapitalbetrag schrittweise tilgen, während Ihre monatlichen Raten konstant bleiben. Unter jedem Objekt finden Sie außerdem eine Hypothekenberechnung, bei der Sie die Parameter selbst anpassen können.